
Compte 6712 du plan comptable : amendes et pénalités
 Penelope
•
22 octobre 2026
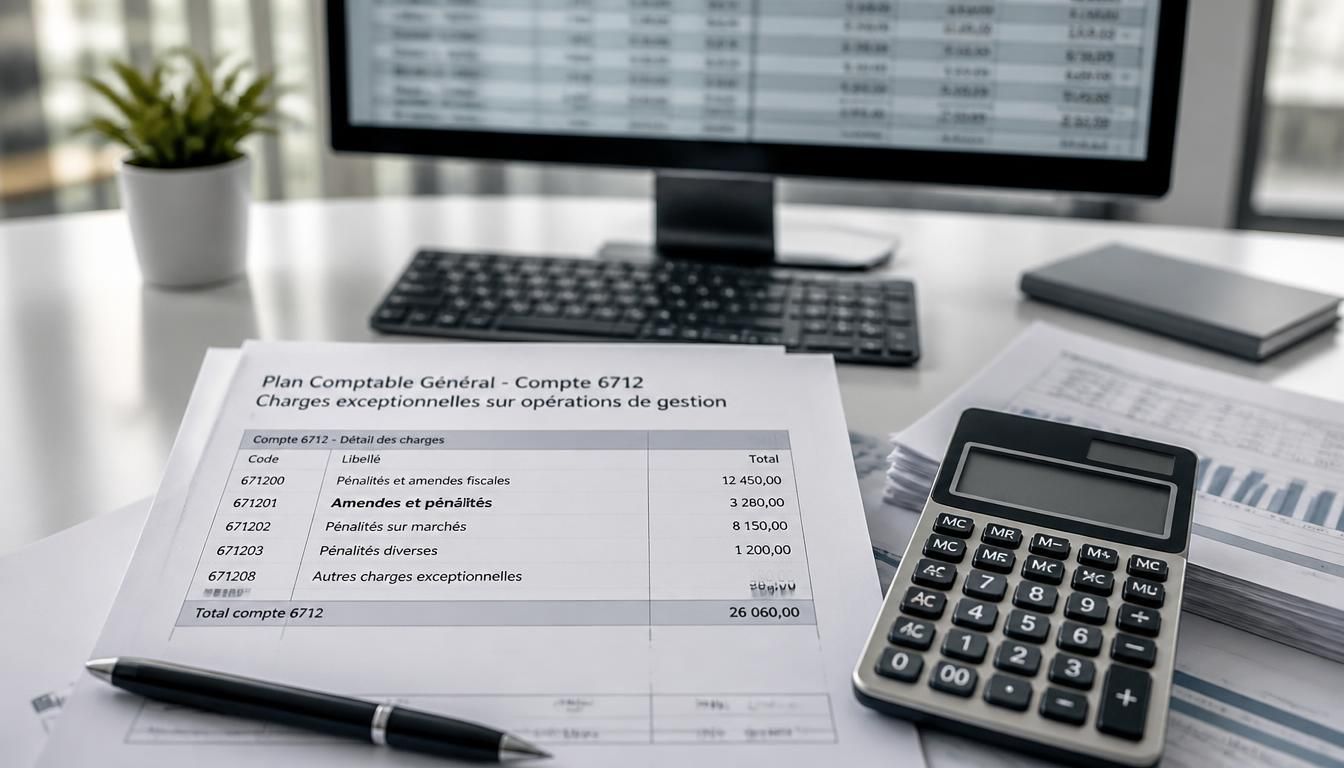
Vous hésitez devant une dépense inattendue et vous ne savez pas où la classer ? Le compte 6712 nouveau plan comptable représente un repère simple pour identifier les pénalités, amendes fiscales et sanctions pénales dans la comptabilité. Il aide à distinguer une charge exceptionnelle d’une charge courante, ce qui est essentiel pour lire correctement le résultat. En pratique, ce classement permet de sécuriser vos écritures, de limiter les erreurs et de vérifier si la dépense doit être traitée comme une taxe ou comme un événement isolé.
Dans le compte 6712 du nouveau plan comptable, l’enjeu est surtout de comprendre pourquoi une amende ne suit pas le même chemin qu’un achat habituel. Quand vous tenez vos comptes, ce réflexe vous évite de brouiller le bilan et le résultat, surtout si une pénalité arrive après une déclaration tardive ou une sanction liée à un contrôle public.
Le compte 6712 et ses sanctions
- Le compte 6712 du nouveau plan comptable sert à enregistrer les pénalités, amendes fiscales et sanctions pénales. Il appartient à la classe 67 et isole une charge exceptionnelle d’une charge courante.
- Une amende ou une pénalité n’est pas une charge d’exploitation, car elle ne finance ni la production ni la vente. Une facture de fournitures ou un loyer relève au contraire du cycle normal de l’entreprise.
- Ce compte est utilisé pour une majoration après déclaration tardive, une amende liée à un contrôle fiscal, une sanction administrative ou une taxe alourdie par retard. Il ne doit pas servir pour un achat, une facture fournisseur ou une charge déductible classique.
- La comptabilisation repose sur l’identification de la sanction, la vérification du justificatif et le choix du compte 6712 avec la contrepartie adaptée. Les pièces à conserver sont l’avis de pénalité, le courrier de l’administration et la preuve de paiement.
Comprendre la logique du compte 6712 dans les charges exceptionnelles
Le compte 6712 nouveau plan comptable sert à enregistrer une dépense comptable qui ne relève pas de l’activité normale. Il appartient à la classe 67 et vise les pénalités, amendes fiscales et pénales, avec une logique comptable de séparation nette entre l’ordinaire et l’exceptionnel. Pour un responsable comptable, ce tri reste utile dans le résultat, le bilan et l’analyse fiscale. Une sanction publique ou une amende comptable ne traduit pas un achat productif, mais un événement ponctuel qui doit être isolé.
La différence entre une charge courante et une charge exceptionnelle tient à la nature de l’événement. Une pénalité de retard n’accompagne pas la production, une amende ne rémunère aucun service, et une sanction ne crée pas de valeur d’exploitation. À l’inverse, une facture de fournitures ou un loyer suit le cycle normal de l’entreprise. En pratique comptable, une charge exceptionnelle est traitée à part pour garder un résultat plus lisible.
La place du compte 6712 dans la classe 67
Le compte 6712 du plan comptable se situe dans les charges exceptionnelles et vise des faits rares, souvent liés à une erreur ou à un manquement. Voici son rôle en quatre points :
- il isole une dépense comptable non récurrente ;
- il regroupe les pénalités, amendes et sanctions assimilées ;
- il facilite le suivi du résultat exceptionnel ;
- il aide le service comptable à lire le bilan avec plus de clarté.
Un exemple simple : une amende de stationnement pour un véhicule de service ne se traite pas comme une facture de carburant. La logique comptable reste la même pour une pénalité fiscale ou une sanction administrative.
Pourquoi une amende n’est pas une charge d’exploitation
Une amende n’est pas une charge d’exploitation parce qu’elle ne finance ni la production ni la vente. Voici trois différences utiles :
- la charge courante accompagne l’activité normale, la pénalité la perturbe ;
- la charge d’exploitation est prévisible, la sanction est ponctuelle ;
- la charge courante sert l’entreprise, l’amende résulte d’un incident.
Si un contrôle fiscal aboutit à une pénalité, le classement comptable doit rester séparé. Le bon réflexe consiste à vérifier la nature exacte de l’événement avant toute écriture.
| Nature de la dépense | Compte à utiliser | Logique de classement |
|---|---|---|
| Amende fiscale | 6712 | Charge exceptionnelle liée à un manquement |
| Pénalité de retard | 6712 | Sanction ponctuelle hors exploitation |
| Frais de fonctionnement | 60 ou 61 | Charge courante liée à l’activité |
Quand enregistrer une pénalité, une amende ou une majoration
Le compte 6712 nouveau plan comptable est pertinent quand la dépense sanctionne un retard, une infraction ou une régularisation imposée. Une entreprise peut l’utiliser pour une pénalité sur une déclaration, une amende fiscale, une majoration de paiement, une sanction administrative, ou encore une taxe alourdie par retard. Dans ces cas, l’inscription comptable doit refléter la nature exacte de la sanction et non la ligne de l’impôt initial.
Voici cinq cas d’usage fréquents :
- retard de déclaration d’impôt entraînant une majoration ;
- amende liée à un contrôle fiscal ;
- pénalité sur une taxe payée hors délai ;
- sanction pour déclaration incomplète ;
- majoration appliquée par l’administration après relance.
À l’inverse, il ne faut pas utiliser ce compte pour un achat, une facture fournisseur ou une charge déductible classique. Une majoration sur une déclaration de TVA n’est pas un frais d’exploitation ordinaire. Le bon choix dépend toujours de la cause réelle de la dépense.
Les cas où le compte 6712 est pertinent
Le compte 6712 du plan comptable convient quand la sanction est clairement distincte de l’impôt ou de la taxe d’origine. Il peut aussi servir lorsqu’une pénalité est notifiée après une déclaration tardive. Pour une entreprise, cette affectation garde la lecture financière cohérente et évite de mélanger la ligne de sanction avec la ligne fiscale principale.
Les erreurs de classement à éviter
Les erreurs les plus fréquentes consistent à confondre majoration et charge courante, ou à enregistrer une amende dans un compte d’achat. Il faut aussi éviter d’utiliser ce compte pour une simple régularisation d’impôt. Si la pénalité concerne un retard de paiement, le classement doit rester séparé de la taxe elle-même.
Un mini-guide simple aide à choisir : si la dépense sanctionne, utilisez la logique exceptionnelle ; si elle finance l’activité, utilisez la logique courante. Cette affectation protège la lisibilité de vos comptes.
Comment comptabiliser correctement une sanction au quotidien
Le compte 6712 nouveau plan comptable se comptabilise avec méthode pour éviter une erreur de service. Le comptable commence par enregistrer la nature de la sanction, puis il rassemble le justificatif, vérifie la donnée de montant et prépare le transfert vers le bon compte. Cette discipline permet de certifier l’écriture et de suivre chaque ligne sans ambiguïté. Dans une petite structure, un modèle de saisie simple suffit souvent à sécuriser le traitement.
Voici quatre étapes utiles pour enregistrer une sanction :
- identifier la nature exacte de la pénalité ou de l’amende ;
- contrôler le justificatif reçu ;
- choisir le compte 6712 et la contrepartie adaptée ;
- valider l’écriture avec le service comptable.
Les justificatifs à conserver sont au minimum l’avis de pénalité, le courrier de l’administration et la preuve de paiement. Une photo ou un scan peut compléter le dossier, mais le document original reste préférable pour certifier la pièce. Exemple d’écriture simplifiée : débit du 6712, crédit du compte de trésorerie ou du compte fournisseur concerné.
Les pièces à réunir avant l’inscription
Le comptable doit réunir un justificatif clair, la notification de sanction et la preuve du règlement. Ces pièces permettent de suivre le dossier et de certifier la cohérence du montant. Un modèle interne de classement aide aussi à retrouver rapidement chaque transfert documentaire.
La méthode pas à pas pour sécuriser l’écriture
La méthode la plus sûre consiste à enregistrer la sanction dès réception, à vérifier la ligne de compte, puis à faire valider l’affectation par le service comptable. Si une donnée manque, mieux vaut attendre le justificatif complet. Cette vigilance évite de corriger l’écriture plus tard.
| Pièce reçue | Traitement | Compte mobilisé |
|---|---|---|
| Avis de pénalité | Vérifier le montant et la nature | 6712 |
| Courrier fiscal | Certifier l’origine de la sanction | 6712 |
| Preuve de paiement | Suivre le règlement | Trésorerie |
Que change le nouveau plan comptable pour ce compte ?
La réforme du plan comptable invite à modifier certaines habitudes de classement et à créer des réflexes de contrôle plus stricts. Pour le compte 6712, l’actualité comptable porte surtout sur la lisibilité du résultat financier et sur la cohérence du prévisionnel. Une suppression ou une évolution de présentation peut obliger le service comptable à revoir ses automatismes, surtout dans les structures qui suivent déjà un bilan simplifié. Le point clé reste de conserver une lecture claire des charges exceptionnelles.
Voici quatre impacts pratiques :
- adapter les libellés internes après la réforme ;
- modifier les contrôles de saisie dans le logiciel comptable ;
- créer un suivi plus précis du résultat exceptionnel ;
- renforcer le lien entre service comptable et prévisionnel financier.
Trois points de vigilance s’imposent : vérifier la version à jour du plan, contrôler les comptes voisins et confirmer le traitement des commissions ou pénalités assimilées. Une commission publique ou une régularisation financière peut parfois demander un transfert d’analyse, surtout si l’actualité réglementaire a changé les habitudes.
Les effets de la réforme sur la lecture des comptes
La réforme peut modifier la lecture du compte 6712 du plan comptable sans changer sa logique de fond. Le résultat gagne alors en clarté, car les charges exceptionnelles sont mieux isolées. Pour un service financier, cela facilite le suivi du prévisionnel et la comparaison d’un exercice à l’autre.
Les vérifications utiles avant de clôturer l’exercice
Avant la clôture, le comptable doit vérifier que chaque transfert de sanction est bien classé, que la suppression d’un ancien libellé n’a pas créé d’erreur, et que le service concerné a validé la commission ou l’avis reçu. Cette dernière vérification protège le résultat et le bilan.
| Avant | Après réforme | Effet pratique |
|---|---|---|
| Libellé ancien | Libellé mis à jour | Lecture plus claire |
| Saisie manuelle | Contrôle renforcé | Moins d’erreurs |
| Suivi dispersé | Suivi centralisé | Résultat mieux piloté |
FAQ – Questions fréquentes sur le classement des sanctions
Le compte 6712 sert-il pour toutes les amendes ?
Non, il sert pour les amendes et sanctions qui relèvent d’une charge exceptionnelle. Pour un cas déductible ou pénal particulier, vérifiez la nature exacte de la dépense avec un expert.
Une pénalité de retard peut-elle être enregistrée dans ce compte ?
Oui, si la pénalité est liée à un manquement fiscal ou à une déclaration tardive. Le traitement reste en principe non déductible, sauf analyse spécifique par un expert.
Faut-il un justificatif pour comptabiliser une sanction ?
Oui, un justificatif est indispensable pour sécuriser l’écriture. Sans preuve, la récupération du dossier devient plus difficile et le contrôle comptable moins fiable.
Quelle différence entre amende fiscale et sanction pénale ?
L’amende fiscale découle d’un manquement lié à l’impôt ou au foncier, tandis que la sanction pénale relève d’un cadre pénal. Dans les deux cas, le classement peut rester non déductible.
Le nouveau plan comptable modifie-t-il le traitement de ce compte ?
La réforme peut modifier la présentation, mais le principe reste proche. Pour un achat, des frais ou une donation, le compte n’est pas le bon ; demandez une aide d’expert si le tarif ou la récupération du dossier vous semble ambigu.
Vous aimerez aussi
 Conformité

 Conformité
 Conformité
 Conformité