
Compte 777 du nouveau PCG et subventions d’investissement
 Penelope
•
15 octobre 2026
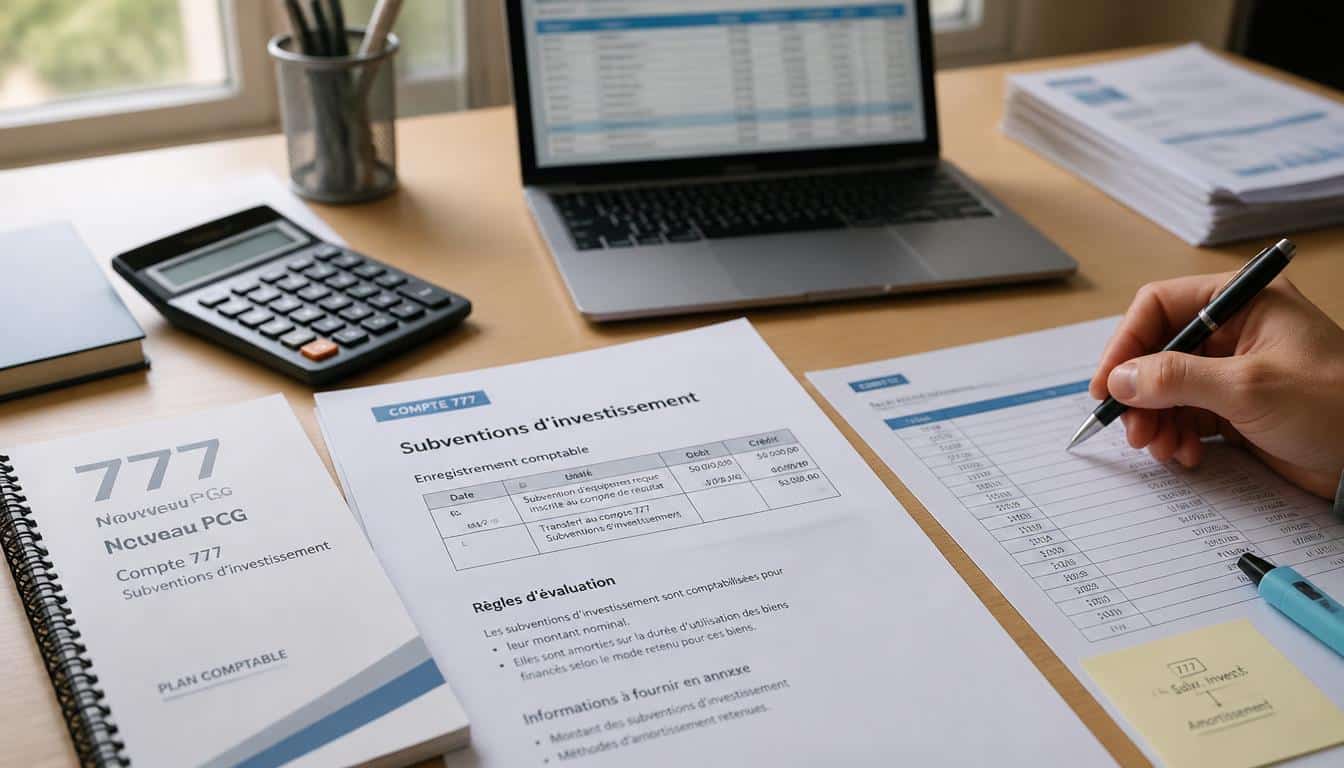
Le compte 777 du nouveau PCG est un repère essentiel pour comprendre comment une subvention d’investissement rejoint progressivement le compte de résultat. Il sert à suivre une quote-part transférée au fil du temps, au lieu de tout reconnaître d’un seul coup. Cette logique facilite la lecture comptable, garantit un rattachement plus juste au résultat et aide à interpréter l’amortissement des biens financés. Si vous devez sécuriser vos écritures, ce compte mérite vraiment votre attention.
Dans le compte 777 du nouveau PCG, chaque reprise raconte une étape précise du financement : l’aide reçue, l’actif acquis, puis le passage progressif en produit. Ce mécanisme est simple à retenir, mais il change la manière de lire les états financiers et d’expliquer la performance d’une entreprise.
Comprendre le rôle du compte 777 dans le nouveau PCG
Le rôle du compte 777 dans le nouveau PCG est de matérialiser la part de subvention d’investissement virée au résultat. Ce compte de produits permet à l’entreprise de présenter une subvention de façon plus fidèle, au rythme de l’investissement concerné. Dans la présentation comptable, il s’inscrit dans une logique de plan et d’actualité qui clarifie les flux. Vous pouvez l’utiliser quand la subvention finance bien un investissement durable, et non une simple charge courante. Le compte comptable devient alors un outil de suivi, pas seulement une écriture technique. Pour approfondir ce sujet, consultez notre guide sur réforme plan comptable 2025.
Voici une définition simple du compte, utile pour lire les écritures sans jargon :
- il retrace la quote-part de subvention transférée au résultat ;
- il concerne une subvention liée à un investissement ;
- il suit une logique de reprise progressive ;
- il aide l’entreprise à bien présenter le produit comptable.
Par exemple, une subvention de 12 000 euros reçue pour une machine peut être reprise par fractions annuelles, selon l’usage de cette immobilisation.
Une lecture simple de la quote-part transférée
La quote-part transférée correspond à la fraction de subvention comptabilisée en produit sur l’exercice. Cette lecture simple évite de confondre encaissement et résultat. Dans le compte 777, on ne regarde pas seulement l’argent reçu, mais la part qui accompagne l’utilisation réelle de l’investissement. C’est bien ce décalage qui donne sa logique au mécanisme.
Quand une entreprise utilise ce compte
Une entreprise utilise ce compte lorsqu’elle reçoit une subvention d’investissement liée à un bien durable. Le cas est fréquent pour du matériel, un local ou un équipement subventionné. L’écriture permet de rattacher le soutien public au rythme de l’exploitation, ce qui rend la lecture des comptes plus cohérente.
Pourquoi une subvention d’investissement ne devient pas un produit d’un coup
Une subvention d’investissement ne devient pas un produit d’un coup parce qu’elle sert à financer un actif utilisé sur plusieurs années. Si vous la comptabilisiez immédiatement, le résultat serait trompeur et la charge d’usage du bien ne serait pas correctement mise en face. Le principe pratique consiste donc à financer l’achat, puis à transférer la subvention au fil de la durée d’utilisation. L’amortissement joue ici un rôle clé, car il montre que le bien se consomme dans le temps. C’est cette cohérence qui protège le résultat.
Le mécanisme d’étalement repose sur cinq idées simples :
- la subvention finance un investissement précis ;
- l’actif est utilisé sur une durée donnée ;
- la reprise suit le rythme de l’amortissement ;
- le produit est reconnu progressivement ;
- le résultat reste plus proche de la réalité d’exploitation.
| Produit immédiat | Produit étalé |
|---|---|
| Tout est reconnu en une fois | La reprise suit la durée du bien |
| Résultat plus volatil | Résultat plus lisible |
| Lecture moins fidèle | Lecture plus cohérente |
Le lien avec l’immobilisation financée
L’immobilisation financée sert de base au calcul de reprise de la subvention. Quand le bien reste en service, la subvention suit sa vie comptable. Le compte 777 traduit donc le lien entre financement et usage réel, ce qui évite une lecture artificielle du produit.
Ce que change la durée d’utilisation
La durée d’utilisation détermine la vitesse de transfert au résultat. Plus elle est longue, plus la reprise est étalée. En pratique, l’amortissement du bien guide souvent la logique de reprise, afin que la subvention accompagne l’exploitation sur toute la période utile.
Comment la réforme du PCG 2026 modifie la lecture des produits
La réforme du PCG 2026 modifie la lecture des produits en rendant la présentation plus lisible et plus cohérente. Le nouveau plan insiste sur un changement de classification qui aide à distinguer les flux récurrents des éléments plus ponctuels. Le compte 777 reste un élément utile pour comprendre cette présentation, car il éclaire la place des subventions dans le résultat. Ce changement a aussi un impact fiscal, puisque la lecture comptable influence l’analyse financière et les retraitements internes. Pour suivre l’actualité, vous devez vérifier votre plan comptable interne.
Quatre effets concrets ressortent de cette réforme :
- une présentation plus claire du résultat ;
- un traitement moins exceptionnel de certains flux ;
- une meilleure lecture des produits liés à l’exploitation ;
- un impact fiscal plus facile à suivre pour l’entreprise.
Un flux autrefois rangé trop vite dans le résultat exceptionnel peut désormais être reclassé selon sa nature économique. Ce changement fiscal et financier améliore la comparaison entre exercices et évite les confusions de lecture.
La place du résultat exceptionnel
La place du résultat exceptionnel se réduit dans la réforme, car plusieurs éléments sortent de cette catégorie. Le compte 777 s’inscrit alors dans une présentation plus structurée du résultat, avec moins d’effets de classement artificiels et davantage de cohérence économique.
Ce qu’il faut vérifier dans le plan comptable interne
Le plan comptable interne doit être vérifié pour s’assurer que les comptes, les libellés et les paramétrages suivent bien la réforme. Ce contrôle évite les erreurs de présentation, surtout lors des clôtures où chaque changement de classement devient visible.
Les bons réflexes pour appliquer le compte 777 au quotidien
Le bon réflexe comptable consiste à sécuriser chaque opération avant d’enregistrer une reprise au compte 777. Dans une entreprise, la gestion quotidienne demande de vérifier la fiche de subvention, la fiche du bien et la sortie éventuelle de l’immobilisation. Vous devez aussi neutraliser les oublis d’exercice, car une opération mal datée fausse la lecture de l’année. Le suivi comptable devient plus simple si vous gardez une trace claire de chaque machine subventionnée et de son cycle de vie. Cette méthode aide à incorporer la reprise au bon moment.
Avant l’écriture, contrôlez systématiquement ces points :
- la fiche de subvention est complète ;
- la machine concernée est bien identifiée ;
- la date de sortie ou de cession est connue ;
- l’exercice comptable est correctement rattaché ;
- l’opération à neutraliser a été vérifiée par le comptable.
Exemple pratique : une machine subventionnée en janvier peut être suivie année après année, avec une fiche de gestion mise à jour à chaque exercice. Si la machine sort du parc ou fait l’objet d’une cession, le comptable ajuste la reprise pour éviter toute rupture de suivi.
Les vérifications utiles avant la clôture
Les vérifications utiles avant la clôture portent sur la cohérence entre la fiche, l’exercice et la sortie éventuelle du bien. Une entreprise gagne du temps si elle contrôle les montants, les dates et la reprise déjà comptabilisée. Ce travail limite les écarts de fin d’année.
Comment sécuriser le suivi comptable
Pour sécuriser le suivi comptable, il faut documenter chaque opération et conserver une fiche par machine subventionnée. Le comptable peut alors neutraliser rapidement les écarts, vérifier la cession éventuelle et fiabiliser la gestion de l’exercice suivant.
FAQ – Questions fréquentes sur le compte 777
À quoi sert le compte 777 dans le PCG ?
Le compte 777 sert à enregistrer la quote-part d’une subvention d’investissement virée au résultat. Il aide à présenter le produit de façon progressive et cohérente dans le PCG nouveau.
Dans quel cas faut-il l’utiliser ?
Il faut l’utiliser quand une subvention finance un investissement durable, comme un matériel ou une immobilisation. Le transfert suit alors la durée d’utilisation du bien.
Le compte 777 a-t-il un impact fiscal ?
Oui, le traitement comptable peut influencer la lecture fiscale du résultat. Le suivi du produit et de l’amortissement doit donc rester cohérent avec les écritures de l’exercice.
Comment le suivre pendant un exercice ?
Le suivi comptable repose sur une fiche par subvention, un contrôle des dates et une vérification de la reprise. Cela permet de rattacher le produit au bon exercice.
Que vérifier lors de la clôture comptable ?
Lors de la clôture, il faut vérifier le montant repris, la cohérence avec l’amortissement et l’absence d’erreur sur le compte 777. Un dernier contrôle évite les écarts de résultat.

Vous aimerez aussi
 Conformité

 Conformité
 Conformité
 Conformité