
Convention de trésorerie intragroupe : cadre et clauses
 Penelope
•
29 octobre 2026
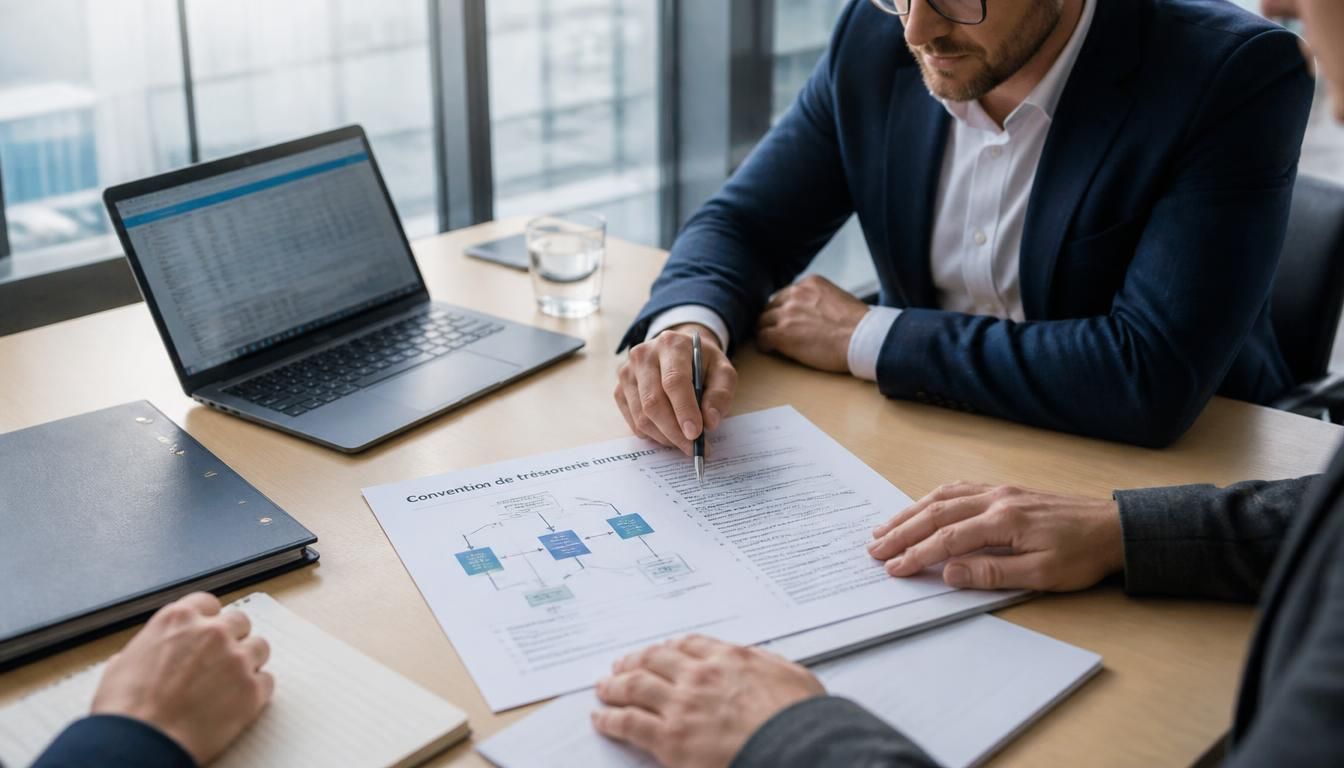
Quand plusieurs sociétés avancent au même rythme, la trésorerie devient vite un sujet sensible. Un retard de paiement ici, un excédent là, et l’équilibre du groupe peut se tendre en quelques jours. C’est précisément là qu’intervient la convention de trésorerie intra groupe, un cadre qui organise les flux internes, clarifie les règles et facilite la circulation des liquidités entre entités liées. Bien pensée, cette convention permet d’optimiser la gestion quotidienne, de sécuriser les transferts et d’éviter les improvisations coûteuses.
Dans un groupe, la société mère, les filiales et la holding ont souvent des besoins différents au même moment. La convention devient alors un outil pratique pour mutualiser les ressources sans perdre de vue les contraintes juridiques, fiscales et comptables.
Comprendre le mécanisme de mutualisation de trésorerie
La mutualisation de trésorerie repose sur une logique simple : les excédents d’une société servent temporairement à couvrir les besoins d’une autre société du groupe. Dans une convention de pooling, la société mère occupe souvent un rôle pivot, car elle centralise la trésorerie et organise les mouvements intragroupe. Cette solution de gestion financière évite qu’un fonds dormant reste inutilisé alors qu’une filiale manque de cash. Pour vous, l’intérêt est clair : mieux répartir les ressources, réduire le recours à un financement externe et garder une relation plus fluide entre les entités.
Le mécanisme fonctionne comme une opération monétaire encadrée par une convention écrite. Chaque société conserve son autonomie, mais accepte une relation de circulation des fonds définie à l’avance. La minute de décision, la minute de suivi et la minute de remboursement doivent être cohérentes avec l’acte signé. Selon le type de groupe, la convention peut associer une filiale excédentaire, une filiale en besoin de trésorerie et la société mère qui arbitre les flux. L’article interne doit préciser le pouvoir de gestion, le titre des opérations et la condition de retour des sommes.
Définir le rôle de chaque entité dans le circuit
La société mère pilote souvent le pooling, mais elle n’est pas la seule actrice. Une filiale excédentaire met à disposition sa trésorerie, tandis qu’une filiale déficitaire reçoit un soutien temporaire pour financer son activité. La convention fixe la place de chacun, la relation entre les sociétés et le cadre de chaque opération. Dans une minute de lecture attentive, vous devez pouvoir comprendre qui verse, qui reçoit et dans quelle condition.
| Entité | Rôle dans le circuit |
|---|---|
| Société mère | Centralise, arbitre et sécurise la trésorerie du groupe |
| Filiale excédentaire | Met à disposition ses fonds disponibles |
| Filiale en besoin de cash | Reçoit un appui temporaire pour sa gestion courante |
Illustrer la circulation des liquidités au quotidien
Imaginez un groupe avec une holding à Lyon, une filiale commerciale à Nantes et une autre à Lille. Le lundi, la filiale commerciale encaisse 120 000 euros de trésorerie, mais la filiale industrielle doit régler 85 000 euros de fournisseurs. La convention permet alors un transfert rapide, sans créer de confusion sur la transaction. La minute de virement, la minute de remboursement et la minute de contrôle restent tracées. Cette solution de pooling améliore la visibilité financière du groupe et réduit les tensions de trésorerie au jour le jour.
Quel cadre juridique encadre ces flux entre sociétés ?
Le cadre juridique d’une convention entre sociétés du même groupe repose sur des conditions strictes de licéité. Une société ne peut pas organiser un crédit monétaire sans contrôle, car la règle vise à éviter qu’une opération ressemble à un financement anormal. La cour examine souvent la réalité économique de la transaction, la relation entre les parties et l’existence d’un intérêt social ou intragroupe. L’appel à une convention écrite est donc essentiel, car il formalise l’autorisation, la procédure et la réserve de chaque partie.
Pour rester légal, le dispositif doit respecter quatre points : la convention doit être écrite, la relation entre les sociétés doit être réelle, la transaction doit servir l’intérêt du groupe et les flux ne doivent pas créer de confusion avec un acte de crédit bancaire. Le commissaire aux comptes peut demander des justificatifs, surtout si les mouvements sont fréquents ou si la minute de clôture annuelle révèle des écarts. En cas de risque fiscal ou de condition mal définie, la cour peut être saisie après un appel contre une décision contestée.
- Formaliser chaque acte dans une convention datée et signée.
- Vérifier que la transaction reste compatible avec le cadre légal.
- Limiter les flux à une logique de gestion de trésorerie et non de crédit déguisé.
- Prévoir un contrôle interne pour réduire le risque d’anormal ou de confusion.
Le rôle du commissaire est central : il contrôle la cohérence des écritures, la minute de suivi et la qualité des pièces. Si une société accorde un financement sans autorisation claire, le risque de requalification augmente. La cour peut alors considérer que l’opération a dépassé la solution admise par la convention. Une procédure interne robuste, appuyée par un contrôle fiscal et un examen régulier, limite ce risque et protège la société comme le groupe.
Encadrer les flux sans dépasser les limites admises
La convention doit réglementer les avances, les remboursements et les soldes créditeurs ou débiteurs. Sans cette réserve, une relation intragroupe peut devenir fragile. La minute de validation, la minute de remboursement et la minute de rapprochement comptable doivent être conservées. Un acte bien rédigé évite qu’une opération de trésorerie soit perçue comme anormale par la cour ou par l’administration fiscale.
Comment rédiger un accord solide et exploitable ?
Rédiger un contrat de trésorerie entre sociétés demande de la précision, parce qu’une clause floue peut fragiliser toute la gestion financière du groupe. La société mère et la filiale doivent prévoir des règles lisibles sur le taux, l’intérêt et les modalités de financement. Si vous voulez un document exploitable, il faut rédiger chaque clause avec des termes simples, une minute de cohérence juridique et une procédure de validation claire. La solution la plus sûre consiste à associer les équipes financières et juridiques dès la première version.
Un contrat solide prévoit au minimum six clauses essentielles : l’objet, les sociétés parties, la durée, le taux, l’intérêt, les règles de remboursement. Il faut aussi rédiger une clause sur la gestion des fonds, une autre sur la résiliation et une dernière sur les contrôles internes. Dans ce type d’opération, la société mère doit pouvoir suivre les mouvements sans confusion, et chaque filiale doit connaître sa place. La minute de signature, la minute d’effet et la minute de remboursement doivent être datées avec soin.
- Objet précis du contrat et périmètre des sociétés concernées.
- Modalités de mise à disposition des fonds.
- Taux d’intérêt applicable et méthode de calcul.
- Délais et conditions de remboursement.
- Durée, renouvellement et dénonciation du contrat.
- Contrôle interne, traçabilité et validation des opérations.
Prévoir les clauses indispensables dès la première version
Rédiger une clause sans ambiguïté évite les litiges. Le contrat doit mentionner la société prêteuse, la filiale bénéficiaire, la condition de mise à disposition et la réserve en cas de retard. Une clause bien pensée limite le risque anormal, sécurise la relation et rend la procédure plus fluide. La minute de lecture finale doit permettre de comprendre l’opération sans effort.
Fixer les modalités financières sans ambiguïté
Exemple de formulation : “Le taux d’intérêt annuel est fixé à 3,25 %, calculé prorata temporis, et le remboursement intervient au plus tard dans les 90 jours suivant chaque versement.” Cette rédaction précise le financement, le taux et l’intérêt, tout en laissant une place claire à la gestion quotidienne. Un contrat ainsi rédigé réduit la confusion et protège la société comme la filiale.
Les erreurs à éviter pour sécuriser la pratique au quotidien
La principale erreur consiste à laisser la trésorerie circuler sans convention claire. Dans un groupe, une transaction informelle peut sembler pratique, mais elle crée vite de la confusion et un risque fiscal. Une société mère qui laisse filer les flux sans suivi expose le groupe à un contrôle plus sévère. La bonne solution consiste à documenter chaque opération, à vérifier la minute de suivi et à maintenir un cadre légal stable. Le commissaire peut relever une anomalie si les écritures ne correspondent pas à la réalité.
Autre erreur fréquente : confondre pooling et crédit classique. Une convention de trésorerie ne doit pas devenir un outil de financement permanent. Si la filiale reçoit des fonds sans remboursement programmé, la cour peut y voir un acte anormal. Le risque augmente encore si la relation entre sociétés manque de transparence ou si l’autorisation interne n’est pas formalisée. À la fin de décembre, un contrôle interne solide évite bien des surprises.
- Oublier de formaliser chaque flux dans une convention écrite.
- Confondre gestion de trésorerie et crédit durable.
- Ne pas fixer de calendrier de remboursement.
- Ignorer les contrôles du commissaire et la traçabilité.
- Laisser une société du groupe agir sans autorisation claire.
- Vérifier chaque transaction avant son exécution.
- Centraliser les justificatifs et les minutes de validation.
- Réévaluer la convention à chaque changement de périmètre du groupe.
Une situation à risque apparaît quand une filiale en difficulté reçoit des fonds pendant plusieurs mois sans échéance. Le correctif immédiat consiste à rédiger un avenant, à fixer un taux, à clarifier le remboursement et à rétablir une procédure de suivi. Si la confusion persiste, un examen fiscal et un contrôle du commissaire s’imposent. En décembre, une revue complète de la trésorerie du groupe permet de corriger les dérives avant qu’elles ne deviennent contentieuses.
FAQ – Questions fréquentes sur le sujet
Qu’est-ce qu’une convention de trésorerie entre sociétés d’un même groupe ?
La convention organise la circulation de trésorerie entre plusieurs sociétés d’un groupe. Elle fixe les règles de gestion, les responsabilités et la traçabilité des flux. Une société mère peut y centraliser les mouvements pour faciliter la coordination.
Une filiale peut-elle financer une autre société du groupe ?
Oui, si la convention le prévoit et si le cadre légal est respecté. La filiale doit agir dans une relation claire, avec une minute de suivi et une procédure de remboursement. Sans cela, le risque de confusion augmente.
Faut-il fixer un taux d’intérêt dans l’accord ?
Le taux n’est pas toujours obligatoire, mais il est souvent conseillé pour sécuriser la convention. Un taux cohérent aide à justifier la gestion de trésorerie et limite les critiques fiscales. La société doit l’écrire précisément dans l’acte.
Quels sont les principaux risques fiscaux à connaître ?
Le principal risque fiscal vient d’une opération mal documentée ou d’un financement anormal. Si la trésorerie circule sans contrôle, l’administration peut contester la convention. Le commissaire et la société doivent conserver chaque minute utile.
Quand faut-il faire vérifier le document par un professionnel ?
La vérification est utile avant la signature, puis à chaque évolution du groupe. Un professionnel peut repérer une confusion de rédaction, un acte incomplet ou un problème de crédit. Cette solution sécurise la trésorerie et la relation entre sociétés.
Vous aimerez aussi
 Trésorerie

 Trésorerie
 Trésorerie
 Trésorerie