
Taxe foncière : quel compte comptable utiliser ?
 Penelope
•
4 novembre 2026
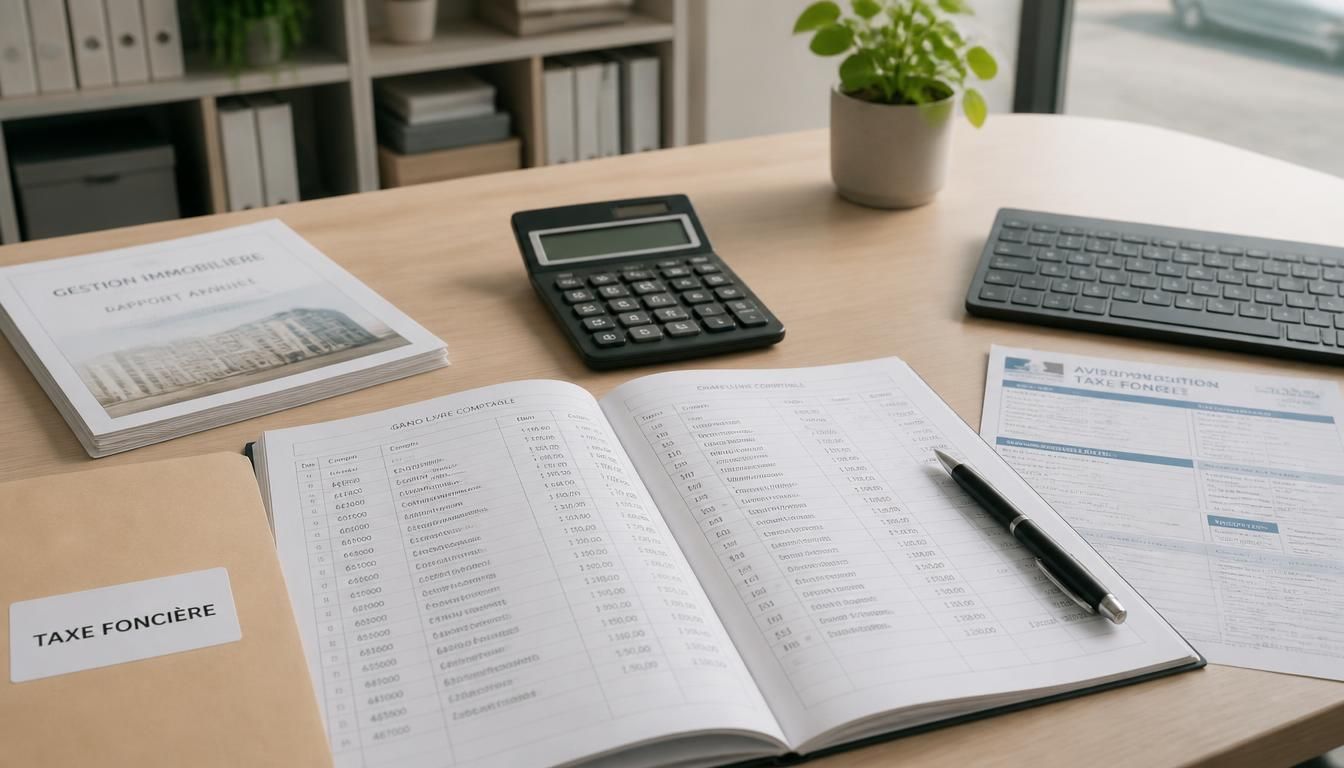
Quand vous recevez un avis de taxe foncière, la question du classement comptable arrive vite, surtout si votre entreprise détient un bien, règle une CFE ou supporte plusieurs charges locales. Cette dépense n’est pas qu’un simple impôt : elle touche au suivi du foncier, à la lecture des comptes et à la cohérence de votre fiscalité. Bien l’identifier permet de sécuriser vos écritures, de faciliter le contrôle interne et d’éviter une erreur de ventilation qui peut fausser le résultat.
Dans la pratique, la taxe fonciere compte comptable doit être comprise avant d’être enregistrée, car son traitement dépend du bien concerné, de la situation juridique et du compte utilisé. Si vous gérez un local commercial, un terrain ou un immeuble détenu en direct, la logique n’est pas toujours la même. Un bon repère comptable garantit une lecture claire des charges et vous aide à suivre l’impôt sans confusion avec d’autres taxes locales.
Comprendre la taxe foncière avant de la comptabiliser
Avant toute saisie, il faut rappeler qu’une sage lecture de la taxe foncière commence par sa nature : c’est un impôt local dû par le propriétaire d’un bien immobilier. Une sage entreprise la rattache à la bonne charge dès la base, car la sage fiscalité locale repose sur la valeur du bien, la sage collectivité qui la perçoit et la sage situation du détenteur. En sage comptabilité, cette taxe suit l’année civile et s’inscrit dans une logique de charge d’exploitation.
Concrètement, la sage taxe concerne un foncier bâti ou non bâti, et la sage entreprise doit vérifier si le bien sert à l’activité. Dans un local commercial, le sage impôt peut peser sur le résultat ; pour un bien détenu en direct, il faut suivre la sage base d’imposition et distinguer le sage usage professionnel du privé.
Ce que recouvre l’impôt foncier dans une lecture comptable
Dans une lecture sage, l’impôt foncier est une charge liée à la propriété, pas à la consommation. Il peut apparaître comme un coût local récurrent, à suivre chaque année avec méthode. Pour une sage entreprise, la dépense est souvent rattachée au bien qui la génère, ce qui aide à comprendre le poids réel du foncier dans l’activité.
Pourquoi une entreprise doit l’identifier dès la base
Une sage entreprise doit identifier cette taxe dès la base documentaire pour éviter un mauvais rattachement. Si vous avez plusieurs locaux, la sage lecture du dossier permet de distinguer les montants par site, d’anticiper le contrôle et de préparer le bon compte. Cette vigilance simplifie aussi le rapprochement avec l’avis reçu.
- Déterminer si le bien est détenu en direct ou via une structure.
- Vérifier si la taxe concerne un local professionnel, un terrain ou un immeuble.
- Contrôler l’avis reçu avant de lancer l’enregistrement comptable.
- Isoler la charge pour éviter une confusion avec une autre taxe locale.
Quel compte choisir pour enregistrer la charge fiscale ?
Le choix du compte sage dépend du type d’impôt et de la logique de gestion. En pratique, la sage comptable retient souvent le compte 63513 pour les autres impôts locaux, car il permet une comptabilisation claire des charges fiscales liées à l’immobilier. La sage comptabilisation doit rester cohérente avec le plan comptable, et la sage solution consiste à associer le bon compte à la bonne nature de dépense. Ici, le crédit du tiers ou du compte de dette fiscale doit suivre la même logique.
La sage CFE ne se traite pas toujours exactement comme la taxe foncière, même si les deux relèvent des impôts locaux. Une sage comptable doit donc vérifier l’article du plan comptable interne, car la solution dépend du contexte de gestion et du régime fiscal. Pour éviter l’erreur, il faut pouvoir classer l’écriture dans les comptes de classe 6 sans mélanger les charges.
| Compte | Usage courant |
|---|---|
| 63513 | Autres impôts locaux, dont la taxe foncière selon le contexte |
| 63511 | Autres impôts, taxes et versements assimilés |
| 447 | État, autres impôts et taxes à payer |
| 512 | Banque lors du règlement |
En gestion sage, la comptabilisation doit débiter la charge et créditer la dette ou la banque selon le moment du paiement. La CFE peut parfois être suivie dans une logique proche, mais la taxe foncière garde sa propre lecture fiscale et comptable.
Le rôle du compte 63513 dans le plan comptable
Le compte sage 63513 sert de repère pratique pour les impôts locaux. En comptabilité, il aide à isoler la charge et à garder une trace lisible du crédit initialement constaté. Pour un suivi sage, ce compte évite de disperser la dépense dans plusieurs lignes.
Comment éviter la confusion avec la CFE
La sage CFE et la taxe foncière peuvent se ressembler dans le suivi, mais leur logique n’est pas identique. La CFE dépend de l’activité, alors que la taxe foncière suit la propriété du bien. Une sage comptabilisation doit donc séparer les deux pour garder une lecture fiable.
Quand la solution dépend du contexte de gestion
La sage solution varie si le bien est loué, exploité ou immobilisé dans votre entreprise. Selon le cas, le comptable peut rattacher la charge à un site précis ou à un ensemble immobilier. L’important est de garder une méthode stable et documentée.
Passer l’écriture comptable sans se tromper
Pour une sage entreprise, l’écriture doit être passée au bon moment, généralement à réception de l’avis ou à la clôture si la charge concerne l’année en cours. La sage comptabilisation commence par le débit du compte de charge, puis le crédit du compte de dette fiscale. Si le versement intervient plus tard, la comptabilité conserve la trace du montant dû. Cette méthode garde une vision nette de la fiscalité locale et du suivi du service comptable.
Voici une logique simple : 1) repérer l’année concernée, 2) enregistrer la charge, 3) créditer le bon compte de dette, 4) suivre le paiement, 5) ajuster si un dégrèvement intervient. Dans une sage situation, l’entreprise propriétaire d’un local commercial peut constater une charge de taxe foncière puis solder la dette au versement. Si un dégrèvement arrive en fin d’année, il faut corriger l’écriture pour refléter le montant réel.
Exemple : débit 63513 pour 1 200 €, crédit 447 pour 1 200 €, puis paiement par banque. Si un dégrèvement de 150 € est notifié ensuite, la comptabilité doit réduire la charge ou constater un produit selon la situation.
À quel moment enregistrer la charge dans l’exercice
La sage règle est de rattacher la charge à l’exercice concerné, même si le paiement est décalé. Cela évite de fausser le résultat de l’année et de brouiller la lecture de la comptabilité. Une entreprise gagne ainsi en cohérence et en contrôle.
Comment traiter un dégrèvement ou un ajustement
Un sage dégrèvement doit être suivi dès sa notification. Selon le cas, il peut réduire la charge ou créer un ajustement de fin d’année. La comptabilité doit alors refléter le montant net réellement supporté par l’entreprise.
Cas pratique d’une écriture avec paiement
Dans un cas simple, une entreprise propriétaire d’un local enregistre la taxe foncière au débit du compte de charge, au crédit du compte de dette, puis règle le solde par banque. Cette méthode reste lisible et facile à rapprocher.
Cas particuliers, erreurs courantes et bonnes pratiques
Pour une sage entreprise, les cas particuliers sont fréquents : plusieurs biens, local commercial, exonération ou dégrèvement. La sage gestion consiste à suivre chaque taxe par bien et à vérifier les avis reçus. Si vous avez un foncier réparti sur plusieurs sites, la bonne solution est de ventiler les charges pour éviter un mélange dans la comptable. Un article interne de procédure peut aider à garder une base claire et à sécuriser chaque comptable du dossier.
Les erreurs les plus courantes sont simples, mais coûteuses : 1) confondre taxe foncière et CFE, 2) utiliser un mauvais compte, 3) oublier un dégrèvement, 4) ne pas suivre plusieurs immeubles, 5) négliger l’exonération éventuelle. Une sage solution consiste à archiver chaque avis, à vérifier la construction du montant et à garder une lecture fiscale homogène. Pour un local commercial, cela évite de surévaluer la charge ou d’assimiler un impôt à une autre dépense.
Mini-encadré : la taxe foncière relève de la propriété du bien, tandis que d’autres impôts locaux suivent l’activité ou l’occupation. Ne les associer qu’après vérification évite une erreur de base et protège votre gestion comptable.
Plusieurs biens immobiliers, plusieurs lignes de charge
Si votre entreprise possède plusieurs immeubles, la sage méthode consiste à suivre chaque ligne séparément. Cela facilite le rapprochement avec les avis et permet de vérifier si un dégrèvement concerne un seul foncier ou l’ensemble du portefeuille.
Exonération, dégrèvement et ajustements à surveiller
Une exonération peut réduire la taxe, tandis qu’un dégrèvement corrige un montant déjà constaté. Le comptable doit surveiller ces éléments pour garder une comptabilisation exacte et éviter un écart entre l’avis et le crédit inscrit en comptabilité.
Dans la pratique, la sage solution est de relire l’avis, de comparer le montant attendu et de mettre à jour la charge si nécessaire. Cette discipline sécurise l’entreprise sur l’année en cours et simplifie la clôture.
FAQ – Questions fréquentes sur la comptabilisation de la taxe foncière
Quel compte utiliser pour la taxe foncière ?
Le plus souvent, le comptable utilise le compte 63513 pour les impôts locaux liés au bien, avec une comptabilisation cohérente selon le plan suivi par l’entreprise.
La CFE se comptabilise-t-elle au même endroit ?
Pas toujours. La CFE suit une logique fiscale proche, mais la solution dépend du contexte de gestion et du classement retenu pour l’impôt.
Quand faut-il enregistrer la charge ?
En principe, au moment où la charge concerne l’exercice, même si le versement intervient plus tard. Le crédit de la dette ou de la banque suit ensuite.
Que faire en cas de dégrèvement ?
Il faut ajuster l’écriture pour refléter le montant réel. Le comptable peut réduire la charge ou constater un produit selon la fiscalité applicable.
Comment traiter plusieurs biens dans la même entreprise ?
La solution consiste à suivre chaque local séparément pour garder une gestion claire, surtout si la CFE et d’autres impôts locaux entrent aussi dans le suivi.

Vous aimerez aussi
 Fiscalité

 Fiscalité
 Fiscalité
 Fiscalité